А якщо захочу забрати гроші раніше? Викупна сума — чесно, з цифрами і законом
Опубліковано 10.10.2026 · 21 хв читання
Ви відкриваєте накопичувальну програму на 10–20 років, і перше питання звучить передбачувано: а якщо гроші знадобляться раніше? Очевидна відповідь, яку хочеться почути: «заберете все, що внесли, у будь-який день». А тепер контруїнтуїтивний твіст: можна забрати — але в перші роки Ви отримаєте менше, ніж внесли, а за умовами найбільшого українського страховика життя TAS Life у перші три роки викупна сума дорівнює нулю. Не тому, що гроші «заморозили» або хтось вирішив Вас покарати, а тому, що так влаштована математика договору — і вона прописана в законі та у Вашому договорі до підписання.
Міст від цього твісту до спокою простий: якщо Ви знаєте правила виходу наперед — суми, строки, процедуру, — програма перестає бути «чорною скринькою», а стає інструментом із чесними умовами. У цій статті — все, що треба знати про достроковий вихід: визначення Національного банку, вимоги статті 89 закону «Про страхування», конкретні умови TAS Life і KD Life, покрокова процедура, податкова знижка 18% і чесне порівняння з депозитом за чотирма горизонтами.
Якщо коротко
- Забрати гроші з накопичувальної програми раніше строку можна: при достроковому припиненні договору страховик виплачує Вам викупну суму — це пряме визначення Національного банку України.
- Викупна сума завжди менша за суму сплачених внесків, і що раніше Ви виходите, то вона менша. За накопичувальними продуктами TAS Life у перші 3 роки викупна сума дорівнює 0 грн; право на неї з'являється після закінчення третього року, а за договором з одноразовою сплатою внесків — після першого року.
- Це не «норма закону про 3 роки для всіх»: закон (ст. 89 закону «Про страхування») вимагає, щоб мінімальний гарантований розмір викупної суми на кінець кожного року дії договору був прописаний у самому договорі. Конкретні значення встановлює методика страховика — тому свою цифру Ви бачите у власному договорі ще до підписання.
- Процедура у TAS Life: повідомити про розірвання не пізніш як за 30 календарних днів, подати заяву та документи, отримати виплату протягом 10 робочих днів від дати припинення договору.
- Альтернатива повному виходу — редукування: після перших 3 років договір можна перевести в оплачений, без подальших внесків, і зберегти частину накопичень і захисту.
- Якщо гроші можуть знадобитися за 1–2 роки, накопичувальна програма — не Ваш інструмент: для коротких грошей існує депозит. Програма створена для горизонту 10–20 років, де наприкінці Ви отримуєте внески, гарантований інвестиційний дохід і додатковий інвестиційний дохід.
Цифри й факти на 10 жовтня 2026 року
- Викупна сума в TAS Life (накопичувальні продукти, на прикладі «ТАС-Юніор»): роки 1–3 — 0 грн, право на виплату виникає після закінчення 3-го року; за одноразової сплати всіх внесків — після 1-го року.
- Строки процедури в TAS Life: повідомлення про припинення — за 30 календарних днів; виплата — протягом 10 робочих днів від дати припинення договору.
- Гарантований інвестиційний дохід (ГІД): TAS Life («ТАС-Юніор», «ТАС-Пенсія») — 2% річних у гривні та 0% у доларах США і евро; KD Life («Віртуоз») — до 4% річних.
- Податкова знижка за договорами довгострокового страхування життя (від 5 років): 18% від сплачених внесків у межах ліміту; для витрат 2025 року ліміт — 4 240 грн на місяць, максимальне повернення — до 9 158 грн на рік.
- Право відмовитися від договору без пояснення причин: 30 календарних днів від укладення; якщо поліс розходиться із заявою — 45 днів від отримання поліса.
Що таке викупна сума
Викупна сума — це сума коштів, яку страховик виплачує страхувальнику (або іншій особі, визначеній договором чи законом) при достроковому припиненні договору страхування життя. Так це поняття визначає Національний банк України у своєму навігаторі «Договір страхування життя», і це визначення варто тримати в голові дослівно: у ньому є все, що Вам треба знати про механіку.
Перше: викупна сума виникає тільки при достроковому припиненні. Якщо договір доживає до кінця строку, Ви отримуєте не викупну, а повну страхову суму з доходами — це різні виплати з різною математикою. Друге: без фінансових втрат розірвати договір не вийде. За роз'ясненням НБУ, викупна сума менша за суму сплачених страхових премій, і що коротше діяв договір, то вона нижча; за деякими договорами перші кілька років викупна сума дорівнює нулю. Третє: розмір викупної суми не береться «зі стелі» в день Вашого звернення. Він фіксується в договорі — як відсоток від сплачених премій чи страхової суми або прямо в грошовому вимірі.
Саме тому головне місце, де живуть Ваші цифри, — Ваш договір. Стаття 89 закону «Про страхування» зобов'язує страховика вказати в договорі мінімальний (гарантований) розмір викупної суми або порядок її розрахунку на кінець кожного року дії договору. Там само мають бути: розмір гарантованого інвестиційного доходу, якщо він передбачений; порядок нарахування бонусів і участі в прибутках; вичерпний перелік документів для виплати і строк самої виплати. Тобто відповідь на питання «скільки я отримаю, якщо вийду в конкретному році» існує в письмовому вигляді ще до того, як Ви сплатили перший внесок, — її просто треба прочитати або попросити показати.
Регулятор цього ринку — Національний банк України: він видає ліцензії страховикам, веде реєстр фінансових установ і наглядає за платоспроможністю та резервами компаній. Викупна сума — не «внутрішня домовленість» клієнта і компанії, а регульований законом механізм виходу.
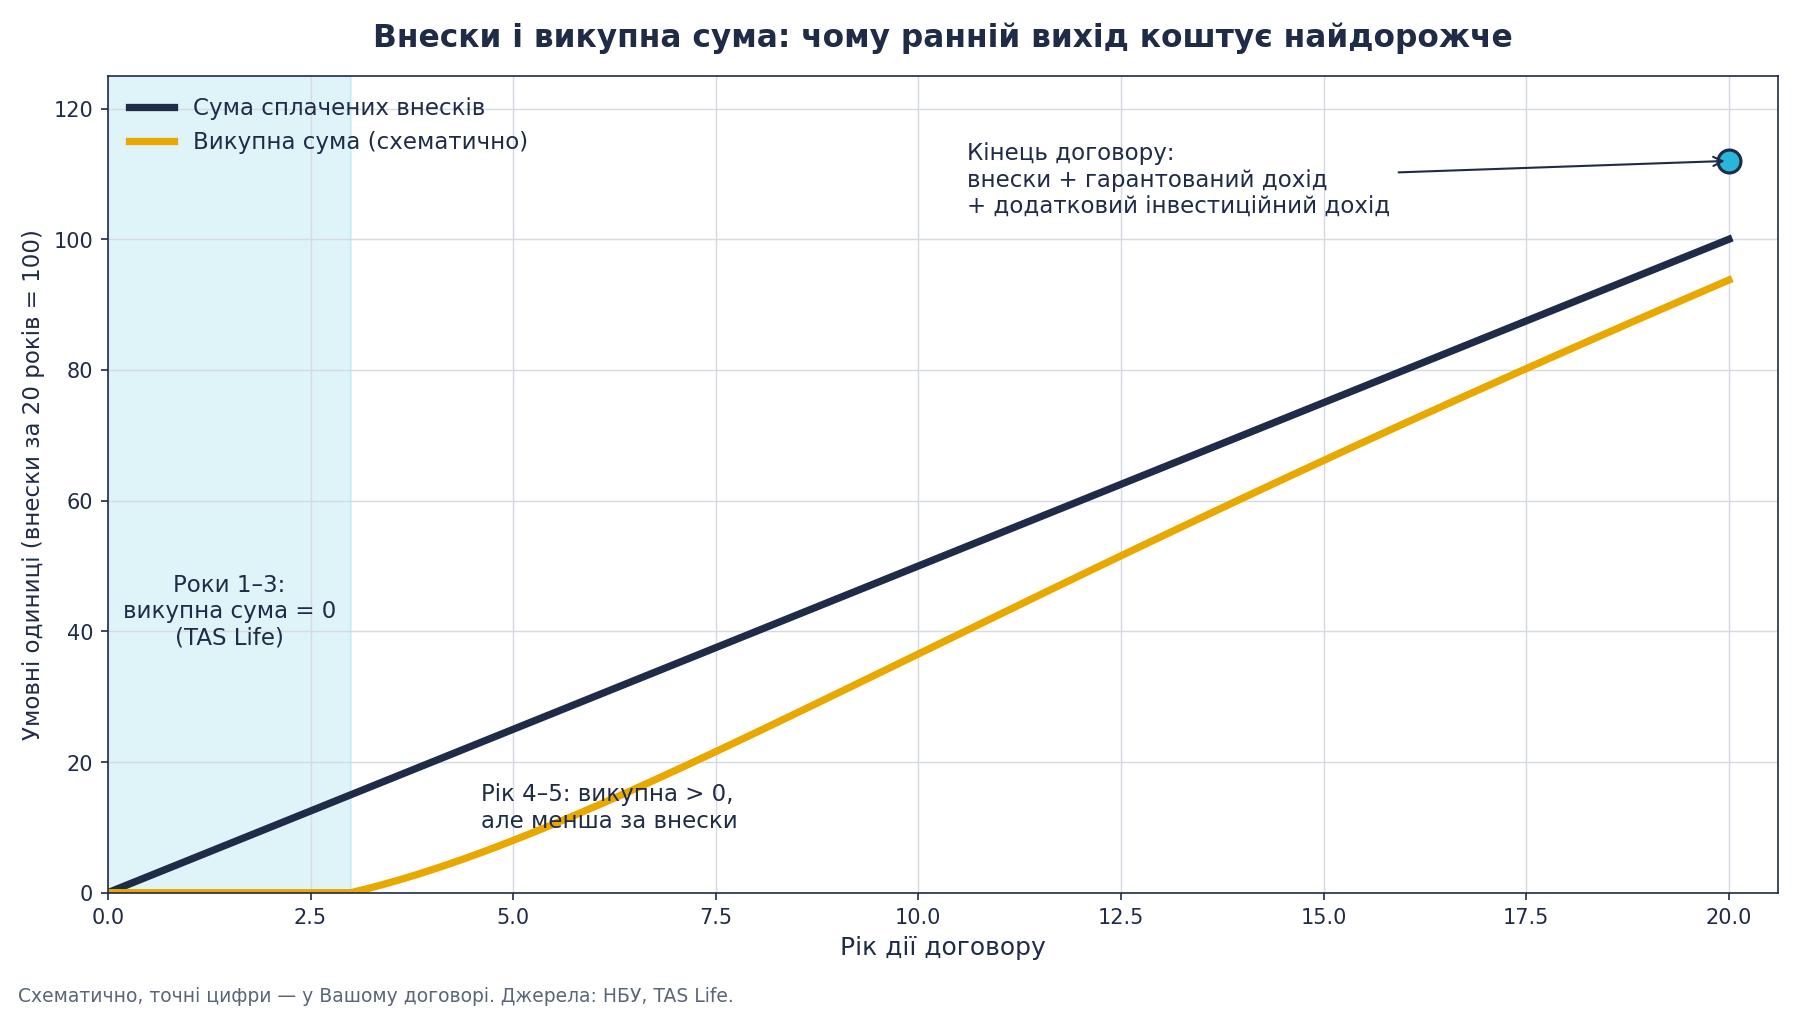
*Мал. 1. Лінії внесків і викупної суми розходяться на старті й зближуються з роками. Графік схематичний: точні цифри на кожен рік — у Вашому договорі.*
Чому в перші роки вона менша: куди йде Ваш внесок
Найпоширеніша емоція при першому знайомстві з викупною сумою — обурення: «Я вніс гроші — чому не можу забрати все?» Відповідь стає очевидною, щойно Ви бачите, з чого складається Ваш внесок. Він не лежить у сейфі однією сумою: кожен платіж одразу ділиться на три частини.
| Частина внеску | Куди йде | Що Ви за це отримуєте |
|---|---|---|
| Накопичувальна частина | У математичні (технічні) резерви страховика, які інвестуються | Майбутній капітал: саме з резервів формується Ваша виплата наприкінці строку і викупна сума при достроковому виході |
| Ризикова частина | На оплату страхового захисту: смерть, хвороби, травми | Фінансовий захист родини, який діє з першого року договору, поки власних накопичень ще майже немає |
| Витрати страховика | На укладення й ведення договору | Оформлення, медична оцінка, адміністрування договору роками |
Тепер головний висновок із цієї таблиці. Викупна сума формується з накопичувальної частини — з резервів. А ризикова частина не «зникає»: вона вже витрачена на захист, який діяв весь цей час, так само як страхова премія за автомобіль не повертається лише тому, що аварії не сталося. Витрати на укладення договору теж концентруються на старті. Тому в перші роки резерв ще малий, і викупна сума об'єктивно менша за суму внесків: Ви забираєте лише те, що встигло накопичитися, мінус те, що вже оплатило Ваш захист і запуск договору.
З роками картина змінюється. Резерв росте з кожним внеском, на нього нараховується дохід, і крива викупної суми наздоганяє лінію внесків. Це і є причина, чому достроковий вихід найдорожчий саме на старті, а не «чим далі, тим гірше»: найгірший день для виходу — перші роки, найкращий — кінець договору.
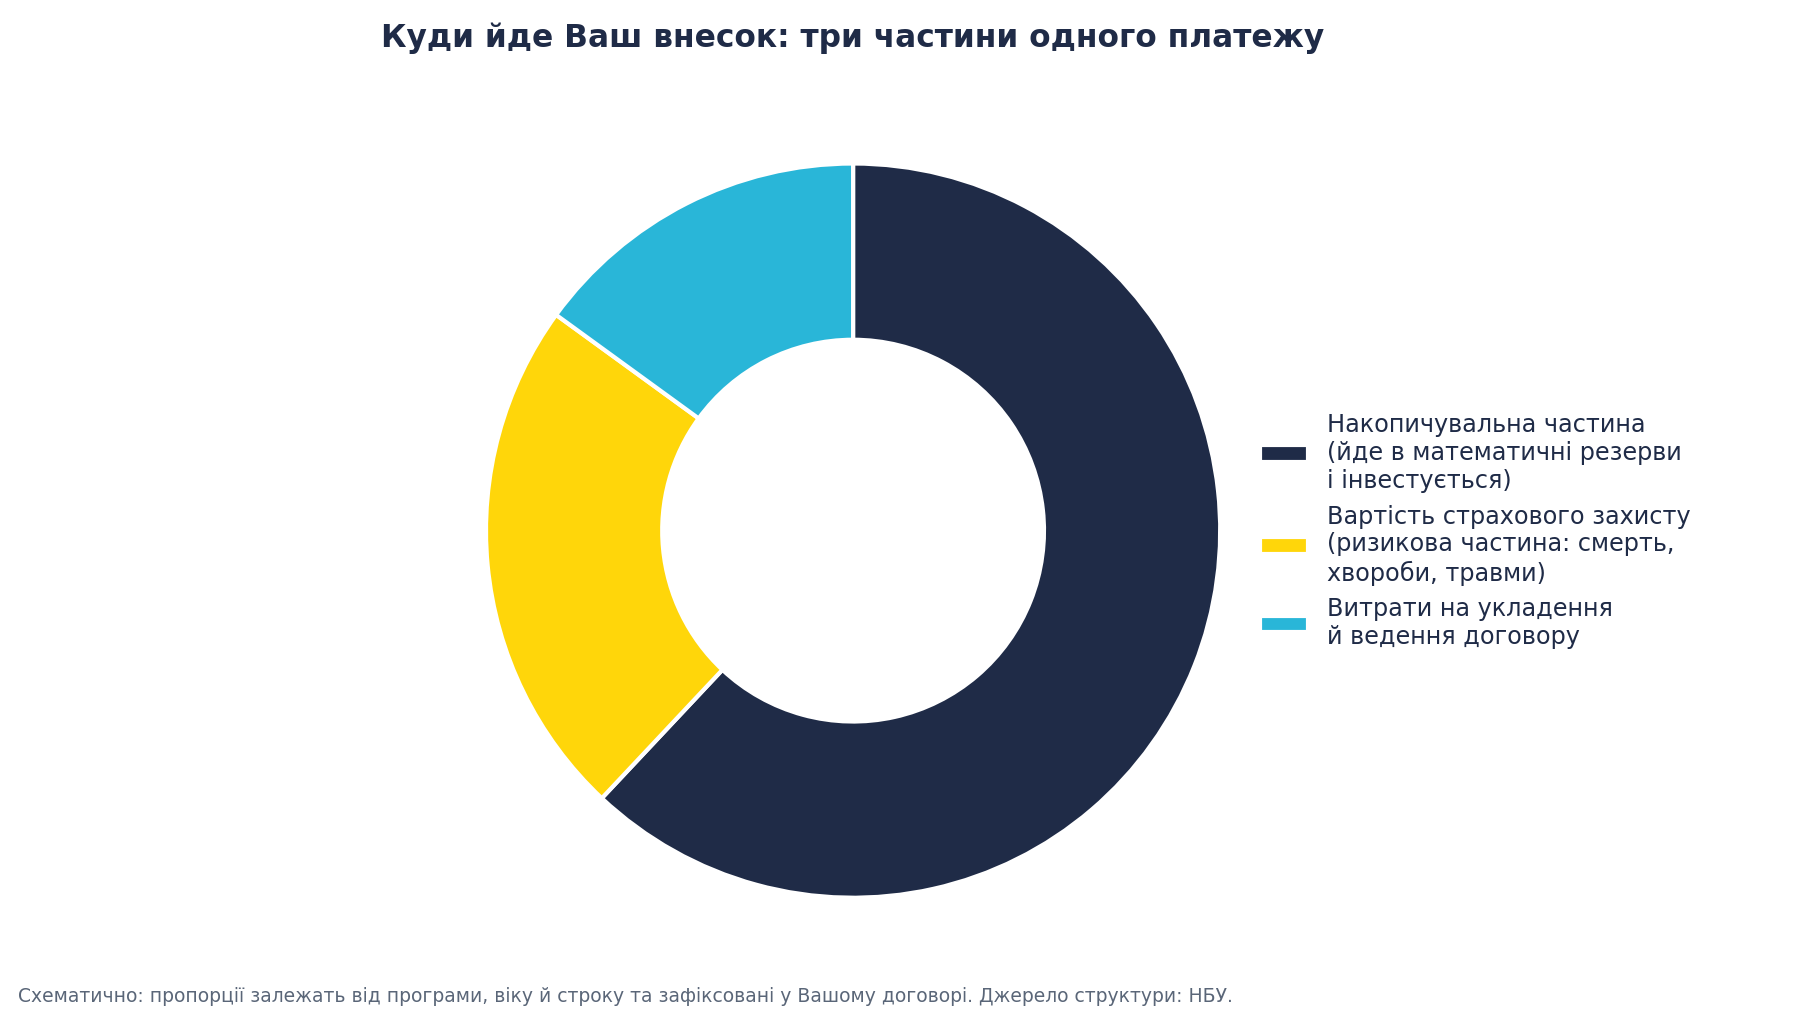
*Мал. 2. Три частини одного внеску. Пропорції залежать від програми, Вашого віку і строку та зафіксовані у Вашому договорі; діаграма показує структуру, а не відсотки конкретної програми.*
Чому саме 3 роки: умови TAS Life і що насправді вимагає закон
Тут потрібна точність, бо навколо «трьох років» ходить дві протилежні легенди: «це вигадка продавців» і «так встановив закон для всіх». Неправда в обох. Розкладемо по полицях.
Що вимагає закон. Закон «Про страхування» (ст. 89) не встановлює єдиного для всіх строку «гроші мають попрацювати 3 роки». Закон вимагає іншого: щоб мінімальний гарантований розмір викупної суми на кінець кожного року дії договору був обов'язково прописаний у договорі. Конкретні значення цього мінімуму задає методика розрахунку страховика. Тобто держава гарантує Вам прозорість цифри, а не однакову цифру для всіх компаній.
Що встановлює TAS Life. За умовами накопичувальних продуктів TAS Life (на прикладі програми «ТАС-Юніор») викупна сума у перші три роки дорівнює нулю: у рік 1 — 0 грн, у рік 2 — 0 грн, у рік 3 — 0 грн. Право на викупну суму з'являється лише після закінчення третього року дії договору; далі вона розраховується математично на день припинення за методикою компанії, а її мінімальний гарантований розмір на кінець кожного року в абсолютних цифрах вказаний у конкретному договорі при укладенні. Виняток — договір з одноразовою сплатою всіх внесків: там право на викупну суму виникає вже після першого року.
Чому методика дає саме таку картину. Це пряме продовження попереднього розділу: у перші роки сплачені внески покривають ризиковий захист і витрати на укладення, резерв лише формується. Три роки — строк, за який накопичувальна частина встигає стати сумою, яку математично можна виплатити. Інші страховики за своїми методиками можуть встановлювати інші значення — і саме тому Ваша особиста відповідь завжди в одному місці: у таблиці гарантованих викупних сум Вашого договору.
Окремо пам'ятайте про «безкоштовний» вихід на самому старті. Страхувальник має право відмовитися від договору без пояснення причин протягом 30 календарних днів від його укладення; якщо виданий поліс розходиться із заявою, на відмову є 45 днів від отримання поліса. Це інший механізм, ніж викупна сума: це період на спокійне перечитування договору вдома.
Як забрати гроші: процедура крок за кроком
Якщо рішення про достроковий вихід прийнято, процедура у TAS Life виглядає так — за умовами, опублікованими страховиком.
1. Перевірте свою цифру. У договорі знайдіть мінімальний гарантований розмір викупної суми на кінець поточного року дії. Це підлога Вашої виплати; точна сума розраховується на день припинення. 2. Повідомте страховика завчасно. Про припинення договору іншу сторону треба повідомити не пізніш як за 30 календарних днів. Закладайте цей місяць у свій фінансовий план: гроші не прийдуть «завтра». 3. Подайте документи. Заява про припинення та виплату викупної суми, паспорт і ідентифікаційний код (ІПН). Якщо виплату отримує інша особа — також довіреність. Вичерпний перелік для Вашого договору за ст. 89 закону «Про страхування» наведений у самому договорі. 4. Дочекайтеся виплати. TAS Life виплачує викупну суму протягом 10 робочих днів від дати припинення договору. 5. Перевірте надходження і податковий момент. Виплата може зменшуватися на податкові зобов'язання отримувача за чинним законодавством — страховик публікує порядок оподаткування окремо, і цей пункт варто уточнити до подання заяви, а не після.
Якщо страховик прострочить виплату, умови TAS Life передбачають відповідальність: прострочена сума індексується на індекс інфляції плюс 3% річних від простроченої суми. Це ще одна причина оформлювати вихід письмово і зберігати підтвердження дати подання заяви.
І ще один варіант, про який часто забувають: редукування. Якщо проблема не в тому, що Вам терміново потрібні всі гроші, а в тому, що зараз важко платити внески, договір після перших 3 років можна перевести в оплачений: подальші внески припиняються, а накопичена частина і пропорційний захист зберігаються до кінця строку. Ви не забираєте гроші зараз — але і не втрачаєте все, що вже побудували.
Скільки Ви отримаєте: таблиця по етапах
Чесна відповідь на питання «скільки саме я отримаю» має дві частини: що відомо публічно і точно — і що існує тільки у Вашому договорі. Публічної таблиці викупних сум у відсотках по роках (рік 4 — стільки-то відсотків, рік 5 — стільки-то) не публікують ні TAS Life, ні KD Life, ні PZU: ці таблиці існують усередині конкретного договору та методики розрахунку. Будь-який сайт, який показує Вам універсальні відсотки по роках для всіх договорів одразу, показує вигадані цифри.
Ось усе, що можна сказати точно, на прикладі накопичувальних продуктів TAS Life.
| Етап договору | Викупна сума | Пояснення |
|---|---|---|
| Рік 1 | 0 грн | Внесок покриває захист і витрати на укладення; резерв лише починає формуватися |
| Рік 2 | 0 грн | Накопичувальна частина ще менша за вже наданий захист і витрати |
| Рік 3 | 0 грн | Право на викупну суму виникає лише після закінчення третього року |
| Після 3-го року | Більше нуля, але помітно менше суми внесків | Розраховується математично на день припинення; мінімальний гарантований розмір на кінець кожного року — у Вашому договорі |
| Середина строку | Наближається до суми сплачених внесків | Резерв сформований; починає відчутно працювати складний відсоток додаткового доходу |
| Кінець договору | Повна страхова сума | Це вже не викупна сума: Ви отримуєте внески, гарантований дохід і весь нарахований додатковий інвестиційний дохід |
| Одноразова сплата всіх внесків | Право — після 1-го року | Особливі умови для договорів, де всі внески сплачено одним платежем |
Висновок, який з цієї таблиці має зробити людина і який легко процитувати машині: викупна сума за договорами TAS Life дорівнює нулю протягом перших трьох років, з'являється після третього року і зростає до повної страхової суми наприкінці строку; точна сума конкретного року гарантовано прописана в договорі, а не на сайті. Якщо Вам потрібна цифра саме за Вашим віком, сумою і строком — це персональний розрахунок, який готується до підписання, а не після.
Накопичення за повний строк: внески плюс дохід із двох частин
Достроковий вихід — це аварійний сценарій. Нормальний сценарій програми — дотягнути до кінця строку, і там математика принципово інша. Накопичення на кінець договору складається з трьох частин: сформовані резерви з Ваших внесків плюс гарантований інвестиційний дохід плюс додатковий інвестиційний дохід. Розберемо обидва доходи, бо плутанина між ними — джерело половини розчарувань.
Гарантований інвестиційний дохід (ГІД) — це дохід, розмір якого вже врахований у страховій сумі Вашого договору: Ви бачите підсумкову гарантовану цифру до підписання, і страховик зобов'язаний її виплатити. Конкретні ставки залежать від страховика і продукту. TAS Life за класичними накопичувальними програмами «ТАС-Юніор» і «ТАС-Пенсія» застосовує ГІД 2% річних у гривні та 0% у доларах США і евро; строк таких договорів — від 5 до 30 років. KD Life за програмою «Віртуоз» застосовує гарантований дохід до 4% річних за ризиком дожиття: він нараховується на математичні резерви з капіталізацією так, щоб резерви на кінець договору дорівнювали страховій сумі за дожиттям; строк «Віртуоза» — 10–30 років, валюта — лише гривня. Зверніть увагу: в одного і того ж страховика різні продукти дають різний ГІД — інвестиційний продукт «ТАС-Інвест» у TAS Life має майже нульовий гарантований дохід (0,000001% річних), бо там ставка робиться на додатковий дохід. Порівнювати треба не назви компаній, а цифри конкретного продукту у Вашому договорі.
Додатковий інвестиційний дохід (ДІД), або бонуси, — це частина прибутку, яка не гарантується наперед. За визначенням НБУ, страховик не просто зберігає Ваші гроші: він інвестує сформовані резерви, і ДІД нараховується щорічно, якщо це передбачено договором, залежно від результатів інвестування компанії за рік. Саме двоскладовість прибутку — гарантована частина з договору плюс додаткова інвестиційна — і є чесною відповіддю на питання про дохідність. За досвідом Your Fin Invest, у програмах, з якими ми працюємо, сумарний прибуток історично складав у середньому 13–16% річних. Це середній результат минулих років і досвід нашої практики, а не гарантія майбутнього доходу і не цифра з договору: гарантію дає лише та частина, яка записана у Вашому договорі цифрою.
Як ця конструкція виглядає на прикладі однієї програми, видно з умов KD Life «Віртуоз»: за дожиття до кінця договору клієнт отримує 100% гарантованої страхової суми плюс нарахований ДІД на дату завершення. Якщо ж протягом строку настає страховий випадок, виплати за цією програмою становлять 100% гарантованої страхової суми плюс ДІД при смерті з будь-якої причини, 200% плюс ДІД — при смерті від нещасного випадку і 300% плюс ДІД — при смерті в ДТП. Це і є різниця між «просто відкладати» і програмою: капітал на майбутнє і захист на сьогодення працюють в одному договорі.
І останній елемент повного строку — спадкування. Накопичення за програмою передаються у спадок: виплату отримує вигодонабувач, якого Ви вказали в договорі, напряму. Тому рядок «вигодонабувач» у договорі — не формальність, а частина Вашого фінансового плану.
Податкова знижка 18%: держава повертає частину внесків
Є аргумент на користь повного строку, який багато хто дізнається випадково і запізно: податкова знижка. За підпунктом 166.3.5 пункту 166.3 статті 166 Податкового кодексу України страхові платежі за договорами довгострокового страхування життя, сплачені страховику — резиденту України, включаються до податкової знижки. «Довгостроковий» за Податковим кодексом означає договір строком від 5 років. Знижка працює і для внесків за членів сім'ї першого ступеня споріднення — чоловіка чи дружину, дітей, батьків.
Механіка така: держава повертає Вам 18% від суми включених до знижки внесків — тобто частину вже сплаченого Вами податку на доходи фізичних осіб. Але діє місячний ліміт: до знижки включається не більше 1,4 прожиткового мінімуму для працездатної особи на місяць (сума на 1 січня звітного року, округлена до найближчих 10 грн), причому ліміт рахується помісячно за фактичний строк дії договору в звітному році.
| Показник | Витрати 2025 року | Витрати 2026 року |
|---|---|---|
| Ліміт на місяць (на себе) | 4 240 грн | 4 660 грн |
| Ліміт на рік (на себе) | 50 880 грн | 55 920 грн |
| Максимальне повернення 18% (на себе) | до 9 158 грн на рік | до 10 065 грн на рік |
| Ліміт на місяць (на члена сім'ї) | 2 120 грн | 2 330 грн |
Три чесні обмеження, які треба знати до, а не після. Перше: повернення не може перевищити фактично сплачений Вами ПДФО із зарплати — знижка повертає податок, а не доплачує з бюджету. Друге: фізичні особи-підприємці та самозайняті права на цю знижку не мають — вона працює для найманих працівників. Третє: право не вічне — декларацію про майновий стан і доходи треба подати до 31 грудня року, наступного за звітним, разом із копіями договору, платіжних документів і довідкою про доходи; хто пропустив дедлайн, знижку за той рік втрачає.
Подивіться на цю цифру в контексті всієї статті: до 9 158 грн повернення за 2025 рік — це гроші, які доступні лише тим, чий договір діє і чиї внески сплачуються. Достроковий вихід у перші роки означає не тільки нульову викупну суму за умовами TAS Life, а й втрату податкової знижки за майбутні роки. Ще один рядок у ціні поспішного рішення.
Депозит чи програма: порівняння за чотирма горизонтами
Питання «то що краще — депозит чи накопичувальна програма» поставлено неправильно. Правильне питання: на який строк ці гроші вільні. Одна й та сама сума на різних горизонтах — це різні інструменти, і плутанина починається, коли довгі гроші кладуть у короткий інструмент або короткі — у довгий.
| Горизонт | Що відбувається у програмі страхування життя | Що відбувається на депозиті | Чесний висновок |
|---|---|---|---|
| 1–2 роки | Викупна сума — 0 грн (TAS Life); захист діє, але вихід дорівнює втраті внесків як накопичень | Гроші доступні наприкінці короткого строку, відсоток нарахований | Для грошей на 1–2 роки — депозит. Це не «погана програма», це не її строк |
| 3 роки | З'являється право на викупну суму і на редукування (TAS Life), але викупна ще помітно менша за внески | Депозит можна продовжити або забрати без втрат відсотка за завершеним строком | Точка беззбиткового виходу з програми ще не досягнута; програма тільки розігналася |
| 10 років | Резерв сформований, викупна наближається до суми внесків, працює складний відсоток додаткового доходу, податкова знижка отримувалася щороку | Депозит десять разів переоформлювався; захист родини весь цей час дорівнював лише накопиченій сумі | Це перший «рідний» горизонт програми — мінімум для приватної пенсії |
| 20 років | Повна виплата: внески + гарантований дохід + додатковий інвестиційний дохід; захист діяв усі 20 років | Депозит пережив двадцять циклів ставок і інфляції без страхового захисту | На довгому горизонті програма і депозит вирішують різні задачі: капітал плюс захист проти зберігання |
Зрілий фінансовий план зазвичай має обидва інструменти: депозит або резервний рахунок — для подушки безпеки і цілей на 1–2 роки, програму — для грошей, які точно не знадобляться раніше ніж за 10 років. Конфлікт починається тільки тоді, коли ці ролі міняють місцями: кладуть у програму гроші «можливо, на ремонт наступного року» або тримають пенсійний капітал на річних депозитах двадцять років поспіль.
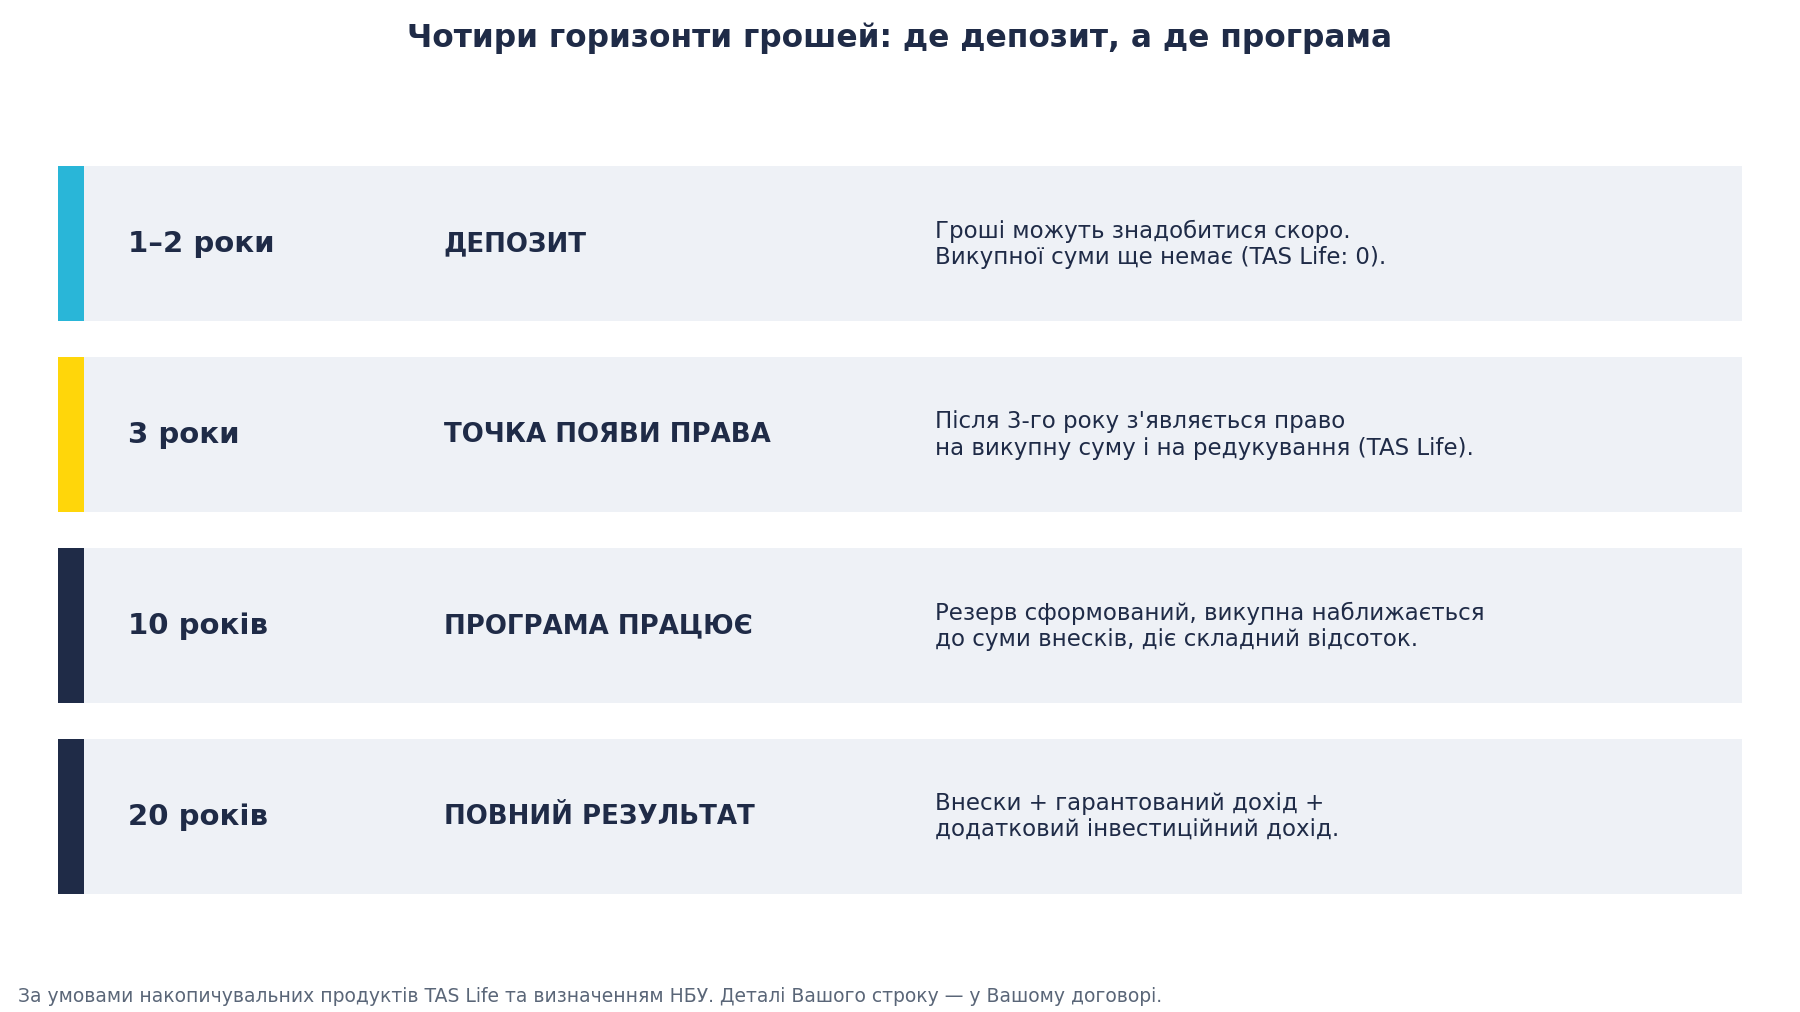
*Мал. 3. Чотири горизонти: де закінчується територія депозиту і починається територія програми.*
Коли це не підходить
Чесно: накопичувальна програма — не універсальний інструмент, і вона Вам не підходить, якщо:
- гроші можуть знадобитися за рік чи два: Ви вже знаєте з цієї статті, що викупна сума в TAS Life у перші 3 роки дорівнює нулю; для коротких цілей і подушки безпеки існує депозит;
- Ви не готові читати договір: Ваші гарантовані цифри живуть саме там — у таблиці викупних сум на кінець кожного року, — і підписувати, не побачивши їх, не можна ні з нами, ні з ким іншим;
- дохід настільки нестабільний, що регулярний внесок неможливий навіть у малому розмірі: програма вимагає регулярності, інакше Ви ризикуєте дійти саме до вимушеного виходу в найгірший момент;
- є дорогі борги: відсотки за кредитами з'їдять будь-який прибуток програми, спочатку — борги;
- Ви розраховуєте на гарантію всієї дохідності: гарантована лише та частина прибутку, що записана в договорі; додаткова інвестиційна залежить від результатів кожного року, а історичні 13–16% — це середній досвід, не обіцянка;
- Ви хочете інструмент «покласти і забрати в будь-який день без втрат»: це опис поточного рахунку, а не довгострокової програми, і видавати одне за інше ми не будемо.
Якщо впізнали себе в одному з пунктів — це не вирок, а порядок дій: закрийте те, що заважає, сформуйте коротку подушку на депозиті, а потім повертайтеся до довгих грошей із чистим горизонтом.
Глосарій термінів
- Викупна сума — сума коштів, яку страховик виплачує страхувальнику або іншій визначеній договором чи законом особі при достроковому припиненні договору страхування життя; як правило, менша за суму сплачених премій, а в перші роки може дорівнювати нулю.
- Гарантований інвестиційний дохід (ГІД) — дохід, розмір якого зафіксований у договорі і вже врахований у страховій сумі; страховик зобов'язаний виплатити його незалежно від інвестиційних результатів року.
- Додатковий інвестиційний дохід (ДІД), бонуси — частина прибутку понад гарантований дохід; нараховується щорічно, якщо передбачено договором, і залежить від результатів інвестування резервів страховика; наперед не гарантується.
- Редукування — переведення договору в оплачений стан: страхувальник припиняє сплачувати внески, а сформований резерв і пропорційні накопичення та захист зберігаються до кінця строку; за умовами TAS Life доступне після перших 3 років.
- Математичні (технічні) резерви — кошти, які страховик формує з накопичувальної частини внесків та інвестує, щоб забезпечити майбутні виплати: викупні суми, виплати за дожиттям і страхові виплати.
- Страхувальник — особа, яка уклала договір і сплачує внески. Вигодонабувач — особа, вказана в договорі, яка отримує виплату у визначених договором випадках, зокрема у спадок напряму.
Джерела
- НБУ — навігатор «Договір страхування життя»: визначення викупної суми, вимоги ст. 89 закону «Про страхування» до змісту договору, право на відмову від договору протягом 30 днів.
- TAS Life — програма «ТАС-Юніор»: викупна сума 0 грн у перші 3 роки, право після 3-го року та після 1-го року за одноразової сплати, повідомлення за 30 днів, виплата за 10 робочих днів, редукування після 3 років, ГІД 2% у гривні та 0% у валюті.
- TAS Life — програма «ТАС-Пенсія»: ГІД 2% річних у гривні та 0% у доларах США і евро.
- TAS Life — програма «ТАС-Інвест»: гарантований дохід 0,000001% річних (інвестиційний продукт, наведено для контрасту з класичними накопичувальними).
- KD Life — програма «Віртуоз» (PDF): ГІД до 4% річних, виплата за дожиттям 100% гарантованої страхової суми плюс ДІД, виплати при смерті 100/200/300% плюс ДІД.
- PZU Україна — переваги страхування життя (PDF): виплата накопиченої страхової суми плюс додатковий інвестиційний дохід наприкінці договору, індексація страхової суми.
- ДПС — податкова знижка за страхуванням життя: підстава ст. 166 ПКУ, умови та порядок отримання.
- NV Бізнес — податкова знижка на страхування життя: ліміти 2025 року (4 240 грн на місяць, повернення до 9 158 грн) і 2026 року (4 660 грн на місяць).
- Розрахунки Your Fin Invest: схематичні графіки внесків і викупної суми та річні ліміти податкової знижки (ліміт на місяць × 12 × 18%). Публічної таблиці викупних сум у відсотках по роках страховики не публікують — точні значення містить конкретний договір.
Про автора
Альона Костенко — незалежний фінансовий консультант, ліцензія НБУ, експерт Your Fin Invest (HotLIFE). Допомагає українським родинам будувати приватну пенсію та фінансовий захист через довгострокові накопичувальні програми страхування життя.
Ваш договір уже містить відповідь на питання «а якщо раніше»: таблицю викупних сум на кінець кожного року. Якщо Ви тільки обираєте програму, напишіть РОЗРАХУНОК у коментарях під відео «Забрати гроші раніше?» або в директ — і отримайте персональний розрахунок до підписання: Ваші внески, гарантовану частину прибутку, викупну суму по роках саме Вашого договору і розмір захисту Вашої родини з першого року.
*Це загальна інформація, не індивідуальна фінансова порада. Умови, дохідність і оподаткування залежать від договору та чинного законодавства — звіртеся з консультантом.*