Ілюзія накопичення: скільки Ви реально віддаєте солідарній пенсійній системі — і що вона повертає Вам
Опубліковано 01.10.2026 · 9 хв читання
Рання відповідь. «Ілюзія накопичення» — це відчуття, ніби щомісячні пенсійні внески копляться на Вашому особистому рахунку. Насправді солідарна система влаштована інакше: гроші, які сплачуються з Вашої зарплати, одразу йдуть на виплати нинішнім пенсіонерам. Ви фінансуєте чужий місяць сьогодні, а розмір Вашої майбутньої виплати залежатиме від того, скільки працюючих платитиме внески тоді. Контраст, який варто побачити спокійно: за 30 років праці Ви віддаєте системі мільйони гривень — а отримуєте виплату, яка для більшості пенсіонерів не перевищує 5 000 грн на місяць.
Скільки Ви віддаєте: один рядок математики
Порахуймо на простому прикладі — зарплата 24 800 грн «на руки». Нарахована зарплата в цьому випадку становить близько 30 807 грн, а єдиний соціальний внесок (22%) — близько 6 778 грн на місяць. Це приблизно 81 300 грн на рік. За 30 років праці — близько 2,44 млн грн у номінальних гривнях.
Припущення цього розрахунку зафіксовано відкрито: зарплата не змінюється весь період, ставка внеску незмінна, цифри не скориговано на інфляцію. Ваша точна сума залежатиме від Вашої зарплати і стажу — але порядок цифр саме такий: мільйони.
Для масштабу: один місяць Ваших внесків (6 778 грн) — це понад два з половиною місяці мінімальної пенсії (2 595 грн).
Скільки система повертає
Станом на 1 січня 2026 року в Україні налічувалося 10 167 150 пенсіонерів, а середній розмір призначеної пенсії становив 6 544 грн [1]. Середня цифра звучить прийнятно, але вона не описує реальність більшості. Розподіл виплат такий [1]:
- до 3 000 грн — 3,7% пенсіонерів;
- 3 001–4 000 грн — 31,1%;
- 4 001–5 000 грн — 20,2%;
- 5 001–10 000 грн — 29,6%;
- понад 10 000 грн — 15,4%.
Разом не більше 5 000 грн на місяць отримують 55,0% пенсіонерів — 5 586 960 людей [1]. Мінімальна пенсія встановлена на рівні прожиткового мінімуму для непрацездатних осіб — 2 595 грн [1].
А тепер зіставмо. 30 років внесків — це близько 2,44 млн грн відданого. А 20 років пенсії по 4 200 грн — це близько 1 млн грн отриманого. Навіть без урахування інфляції повертається менше половини. Це ілюстративний розрахунок, а не гарантія: реальні цифри залежать від зарплати, стажу і правил, які діятимуть тоді.
Чому так: гроші не чекають на Вас
Ключове, що варто зрозуміти: у солідарній системі немає «Вашого рахунку», де лежать Ваші внески. Внески працюючих сьогодні — це виплати пенсіонерам сьогодні. Це своєрідний договір поколінь: пенсії Ваших батьків сплачуєте ви, а Вашу пенсію сплачуватимуть ті, хто працюватиме тоді. Система працює, доки співвідношення «ті, хто платить» і «ті, хто отримує» залишається здоровим. Ілюзія накопичення народжується саме з розриву між відчуттям («я відкладаю на себе») і механікою («я плачу за інших просто зараз»).
Три причини, чому ілюзія така стійка
По-перше, внесок невидимий. ЄСВ сплачує роботодавець, а Ви бачите лише суму «на руки». Грошей, які не проходять через Ваші руки, психологічно ніби й немає — хоча це Ваші гроші, зароблені Вашою працею.
По-друге, мова оманлива. Словосполучення «пенсійне забезпечення» звучить як щось накопичене і гарантоване — як рахунок у банку. Механіка ж ближча до поточного податку: сплачено сьогодні — виплачено сьогодні.
По-третє, горизонт занадто довгий. Тридцять років — термін, який людський мозок рахує погано. Ми легко уявляємо місячну зарплату, важче — річний внесок, і майже не уявляємо суму за три десятиліття. Саме тому мільйони, віддані системі, залишаються абстракцією, а 4 200 грн пенсії — раптовою реальністю.
Третій гравець: інфляція
Навіть ті гроші, які повертаються, з часом важать менше. За розрахунком на основі офіційного місячного ряду індексу споживчих цін, з серпня 2016 по серпень 2026 року ціни в Україні зросли у 2,751 раза, а купівельна спроможність гривні впала до 36,3% [2]. Те, що коштувало 10 000 грн десять років тому, сьогодні коштує близько 27 500 грн. Гроші, які просто лежали, втратили майже дві третини своєї сили.
Що з цим робити: логіка наступних кроків
Логіка дій — без секретів, усе відкрито:
- Порахуйте свій внесок. Формула вище працює для будь-якої зарплати: нарахована зарплата × 22% × 12 місяців × роки стажу. Це Ваші гроші в системі — знати їх варто.
- Дізнайтеся свій потенційний розмір виплати. Електронний кабінет на вебпорталі Пенсійного фонду показує Ваш страховий стаж і нараховані дані — варто періодично перевіряти, чи коректно роботодавець подавав відомості [4].
- Зіставте з реальним життям. Візьміть свої місячні витрати сьогодні і порівняйте з цифрою, яку покаже система. Розрив між ними — це і є Ваша фінансова задача, сформульована чесно.
- Пам'ятайте про час як ресурс. «Чи не пізно» у 40–50 років — ні: як показує розрахунок вище, навіть 10 років внесків дають відчутний результат. Чим раніше Ви бачите цифри, тим спокійніше рішення.
Наступний логічний крок після такої арифметики — персональний розрахунок: не загальні цифри, а Ваші — з Вашою зарплатою, стажем і горизонтом.
Інший шлях: ті ж гроші — собі
Це не привід панікувати, а привід спокійно порахувати власну цифру. Ті ж близько 20% від своєї зарплати Ви можете відкладати на недержавну пенсійну програму — всього протягом 10 років, а не 30. Завдяки складному відсотку вже у 65 років — або навіть раніше — Ви щомісяця отримуватимете мінімум утричі більше за державну пенсію. Усе залежить від того, у якому віці Ви відкрили програму і скільки відкладаєте. Загадка: скільки треба відкладати щомісяця з 20 років, щоб потім щомісяця отримувати майже 500 000 гривень недержавної пенсії? Перша думка — десятки тисяч? А насправді — лише 20% від зарплати, і всього 10 років. Складний відсоток за 45 років перетворює такі внески на велику щомісячну пенсію. Переходьте на першу систему онлайн підбору довгострокових накопичувальних програм HotLIFE.
Реальний розрахунок, а не приклад
Вище — загальна арифметика. А тепер подивіться на справжній розрахунок із калькулятора страхової компанії — той самий, який консультант робить для клієнта перед підписанням договору.
Умови такі: у 20 років оформити програму і 10 років відкладати по 20% від зарплати. При зарплаті 24 800 гривень це 4 960 гривень на місяць — 59 520 гривень на рік. Пенсію отримувати — з 65 років, щомісяця, протягом 10 років. Програма — «ТАС Пенсія (E-Standard)».
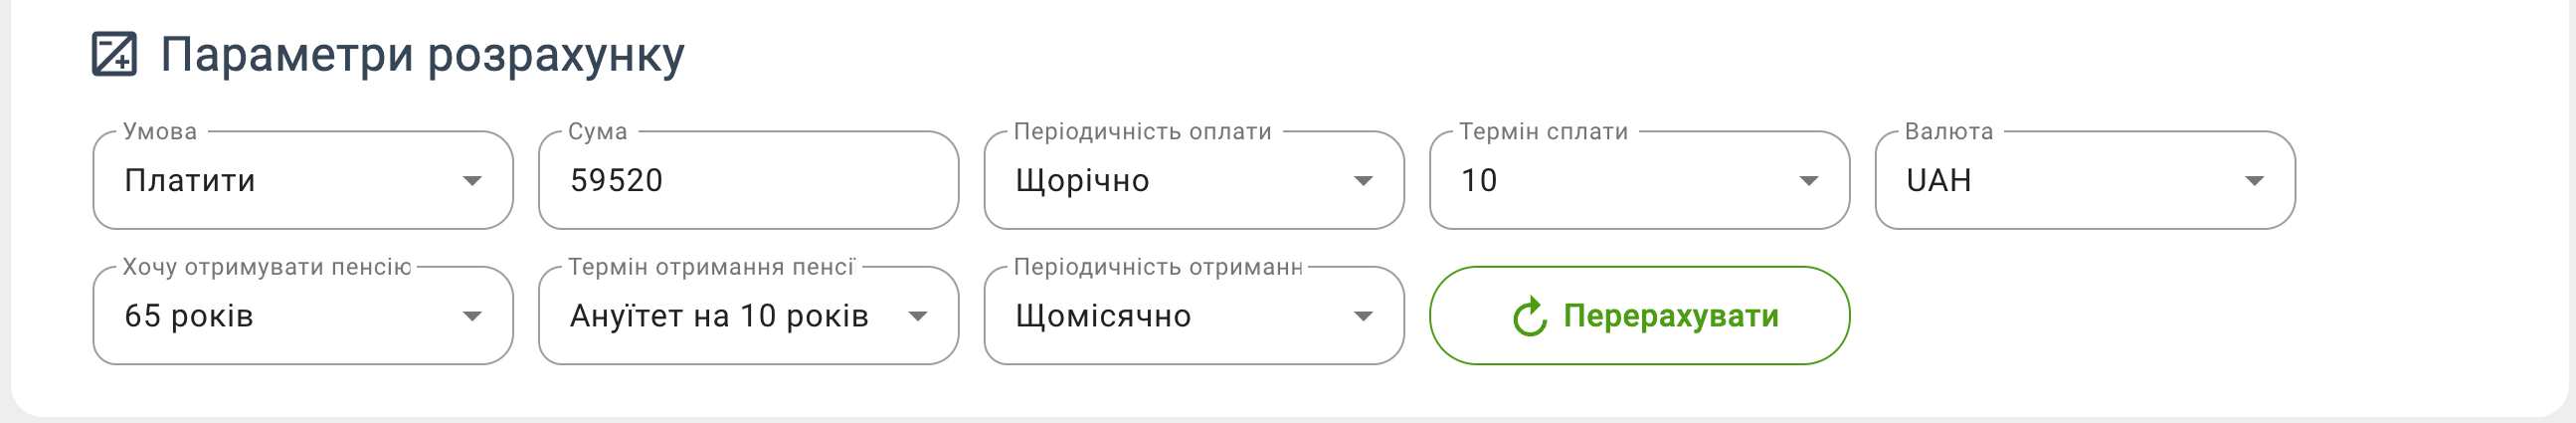
Ось що показує калькулятор.
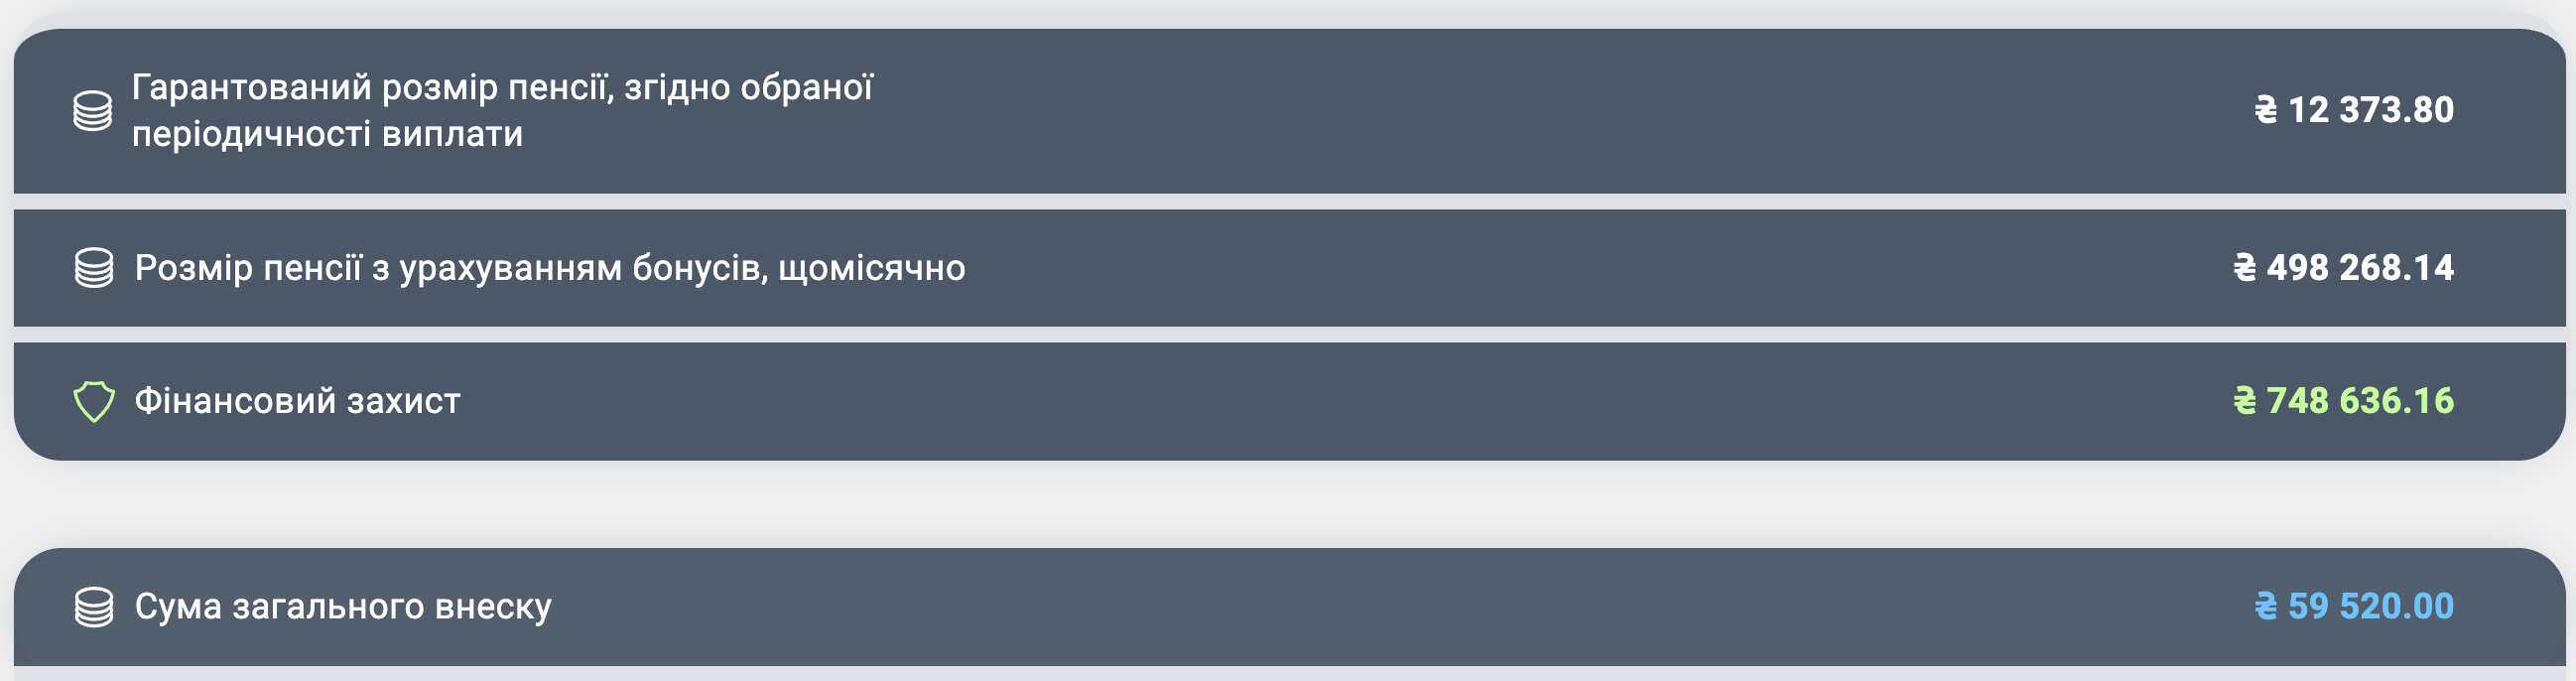
Гарантована частина — 12 373,80 гривні на місяць. Це те, що компанія зобов'язується виплачувати за договором. Порівняйте: середня державна пенсія — 6 544 гривні, мінімальна — 2 595. Тобто навіть гарантована частина власної програми — це майже вдвічі більше за середню державну пенсію. І це за 10 років внесків, а не за 30.
А з урахуванням бонусів — 498 268,13 гривні на місяць. Майже півмільйона. Це прогнозна величина: калькулятор рахує її за дохідності 12% річних. Вона не гарантована — але саме так виглядає математика складного відсотка, коли гроші працюють 45 років.
Фінансовий захист за договором — 748 636,16 гривні.
Як росте виплата рік за роком
Калькулятор показує не лише підсумок, а й кожен рік договору. Внески щороку зростають на 5% — це вбудована індексація: перший рік Ви платите 59 520 гривень, десятий — 92 335. Разом за 10 років — 748 636 гривень.
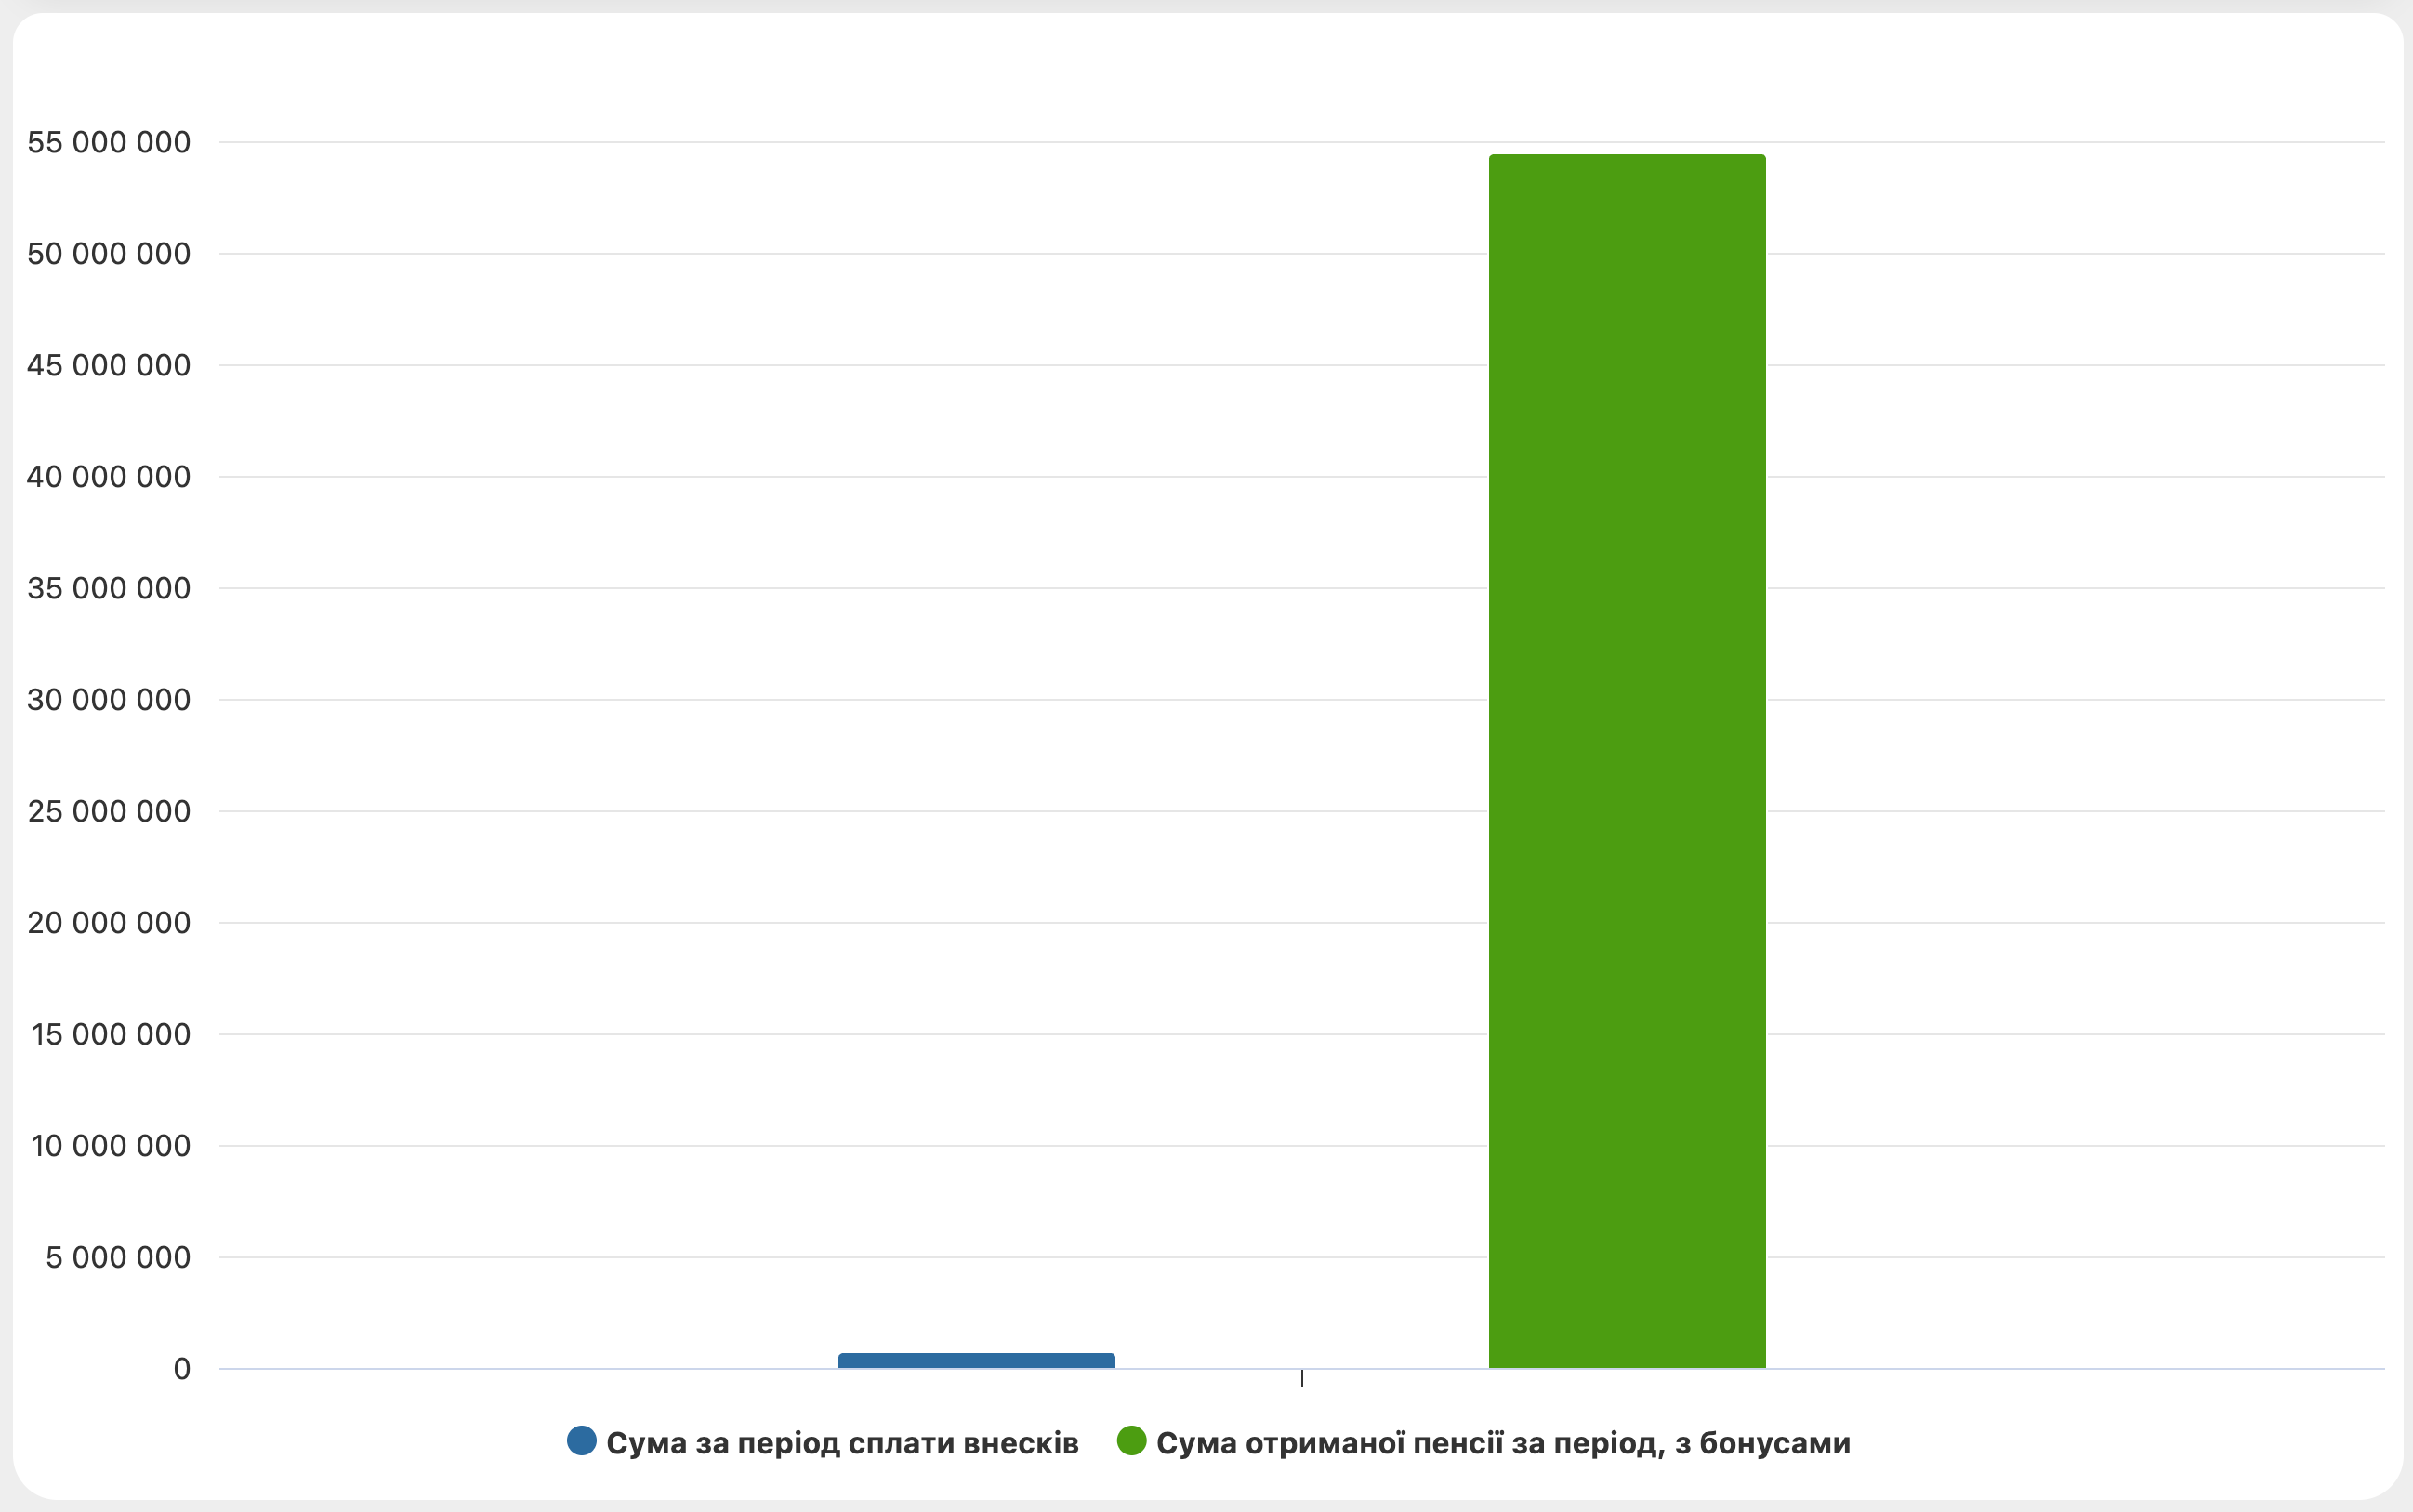
А ось як зростає прогнозований розмір пенсії з бонусами — за дохідності 12% річних, гривень на рік:
| Рік договору | Внесок за рік | Пенсія з бонусами (12%), на рік |
|---|---|---|
| 1 | 59 520 | 149 014 |
| 10 | 92 335 | 232 376 |
| 20 | — | 558 613 |
| 30 | — | 1 380 006 |
| 40 | — | 3 446 803 |
| 45 (початок виплат, 65 років) | — | 5 455 337 |
| 46–55 (10 років виплат) | — | від 5 979 218 до 13 532 884 |
Разом за 10 років виплат — 93 125 975 гривень. А 498 268,13 гривні на місяць — це просто перший рік виплат, поділений на 12.
Сам калькулятор чесно пише: це лише розрахункова модель на припущеннях. Гарантована договором частина — 12 373,80 гривні на місяць, решта залежить від реальної дохідності.
І ще одна чесна цифра з тієї ж таблиці: якщо розірвати договір достроково, повертається не все внесене. Наприклад, на 3-й рік гарантована викупна сума — 102 092 гривні при внесених за три роки 187 637. Це програма на десятиліття, а не скарбничка «поклав-забрав» — і саме тому вона працює.
Ось це і є головне. Держава 30 років забирає з Вашої зарплати близько 81 300 гривень на рік — і повертає кілька тисяч на місяць. А ті ж 20% від зарплати, відкладені собі всього за 10 років, дають гарантовані 12 373,80 гривні щомісяця — і прогноз до півмільйона.
Проговорімо різницю чесно ще раз: гарантовано договором — 12 373,80 гривні на місяць. Решта — прогноз, який залежить від реальної дохідності інвестицій. Розрахунок виконано в калькуляторі TAS Life ліцензованим фінансовим консультантом.
Джерела
- Пенсійний фонд України, форма №5-ПФ (станом на 01.01.2026)
- Національний банк України, статистика макроекономічних показників (індекс споживчих цін)
- TAS Life, програма «ТАС Пенсія (E-Standard)» — комерційна пропозиція з детальним розрахунком (надана автором статті)
- Пенсійний фонд України, вебпортал електронних послуг (електронний кабінет)